
Mysleli jste si, že když dům stojí na kopci, voda k němu nedosáhne? Omyl. V roce 2013 ukázaly povodně, že i "bezpečné" lokality mohou být zaskočeny bleskovými přívalovými dešti. Pokud uvažujete o koupi nebo prodeji zatopené nemovitosti, nejde jen o estetickou vadu. Jde o komplexní hrozbu, která může smazat desítky procent z hodnoty domu a znemožnit vám získat hypotéku nebo pojistné plnění. Tento průvodce vám řekne, jak číst povodňové mapy, kolik reálně stojí opravy a co musíte udělat, aby se váš dům neprodal za zlomek ceny.
Rozumíte rozdíl mezi povodní a záplavou?
Většina lidí tyto pojmy zaměňuje, ale pro vaši peněženku je to zásadní rozdíl. Povodeň je přirozený stav, kdy se hladina vodního toku (řeka, potok) dostane mimo své břehy. Naproti tomu záplava vzniká obvykle při extrémních srážkách, kdy voda nemá kam stéct, nebo prasknou kanalizace. Proč na tom záleží? Protože mnoho standardních domácnostních pojištění kryje pouze jednu z těchto událostí. Průzkumy ukazují, že až 63 % vlastníků nemovitostí si tento detail neuvědomuje, dokud jim nepřijde výpověď od pojišťovny s tím, že škoda není krytá.
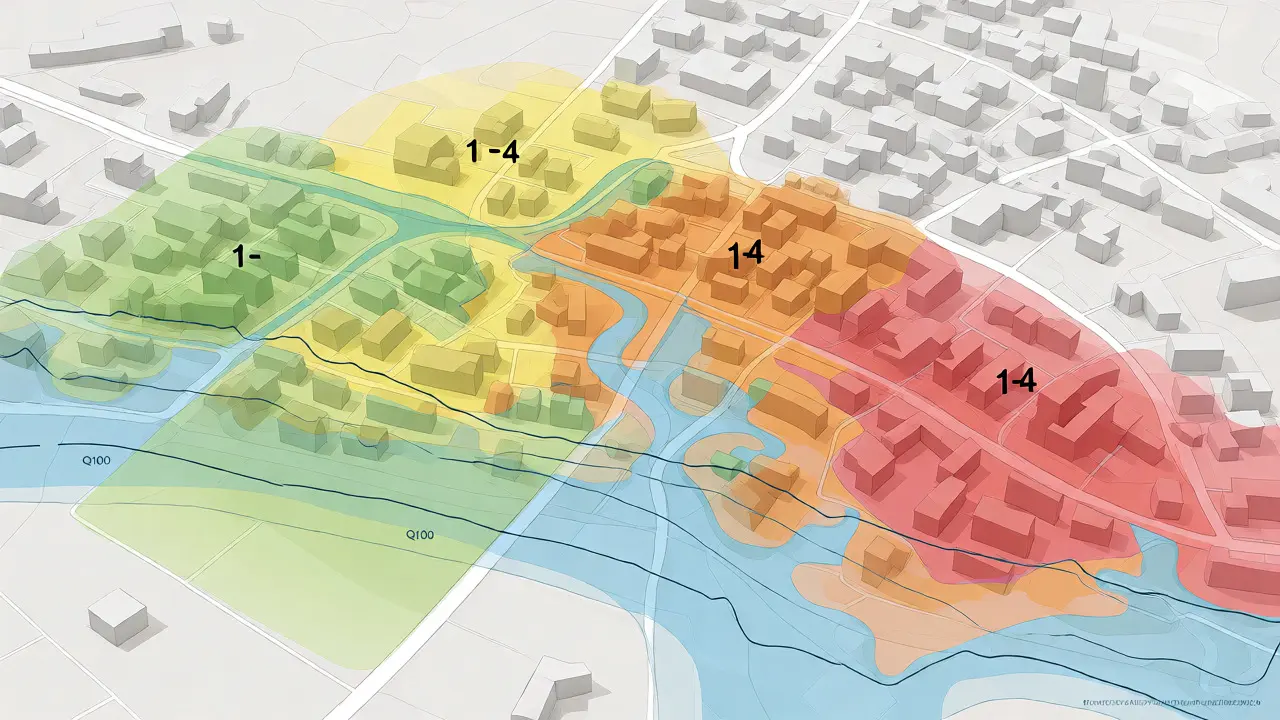
Při hodnocení rizika nesmíte hledět jen na to, zda byla nemovitost zatopena minulost. Důležitější je její umístění v povodňových zónách. Česká republika rozlišuje čtyři zóny rizika:
- Zóna 1: Zanedbatelné riziko. Pojištění je levné, cena domu obvyklá.
- Zóna 2: Střední riziko. Pojišťovny mohou účtovat příplatek, ale nemovitost je běžně prodejná.
- Zóna 3: Vysoké riziko. Cena nemovitostí je průměrně o 18,7 % nižší než v zóně 1. Hypotéky jsou náročnější na schválení.
- Zóna 4: Extrémní riziko. Často jde o objekty, které jsou prakticky nepojistitelné. Cena může být až o 32,4 % nižší a doba prodeje se protahuje na více než 200 dní.
Pokud kupujete v zóně 3 nebo 4, připravte se na tvrdší jednání o ceně. Prodávající často podceňuje dopad těchto zón na bankovní úvěry. Banky vyžadují, aby nemovitost byla pojistitelná proti živlům. Pokud ji nelze pojistit, banka vám hypotéku buď nedá, nebo požaduje vyšší akontaci.
| Povodňová zóna | Riziko poškození | Dopad na cenu (%) | Pojistitelnost | Průměrná doba prodeje |
|---|---|---|---|---|
| Zóna 1 | Zanedbatelné | Referenční (0 %) | Ano (standardní sazby) | 68 dní |
| Zóna 2 | Střední | -5 % až -10 % | Ano (s rizikovým příplatkem) | 90-120 dní |
| Zóna 3 | Vysoké | -18,7 % | Omezená (vyšší příplatky) | 150-180 dní |
| Zóna 4 | Extrémní | -32,4 % | Velmi obtížná / Nepojistitelné | 217 dní a více |
Jak správně ověřit riziko před koupí
Nevěřte slepě prodávajícímu, který říká: "Tady voda nikdy nebyla." Může lhát, nebo nemusí vědět, že jeho sousední parcela leží v aktivní záplavové oblasti. Nejdůležitějším nástrojem je povodňová mapa vytvořená Českým hydrometeorologickým ústavem (ČHMÚ). Tyto mapy nejsou statické obrázky; jsou založeny na hydrologických modelech průtoků vody s různou pravděpodobností výskytu.
Hledejte údaje označené jako Q5, Q20, Q100 a Q500. Co to znamená v praxi?
- Q5: Pětiletá voda. Malá, častá povodeň. Pokud vaše nemovitost zasáhne už tato voda, je situace kritická.
- Q100: Stoletá voda. Teoreticky by měla přijít jednou za sto let, ale kvůli klimatickým změnám se frekvence zvyšuje.
- Q500: Pětisetletá voda. Extrémní scénář, který definuje horní hranici ochranných opatření.
Klíčové je sledovat hloubku zátopy a rychlost proudění. I 30 centimetrů vody v suterénu způsobí totální škodu na elektroinstalaci a kotli. Rychlý proud navíc nese splaveniny a bahno, které ničí fasády a izolace. Mapy jsou dostupné online zdarma, ale pozor na aktuálnost. Poslední kompletní aktualizace proběhla v lednu 2022, ale některé obce data neaktualizují včas. Vždy si ověřte, zda mapa odpovídá současnému stavu krajiny, zejména pokud v okolí probíhaly nové stavby nebo regulace toků.
Realita sanace: Kolik to skutečně stojí?
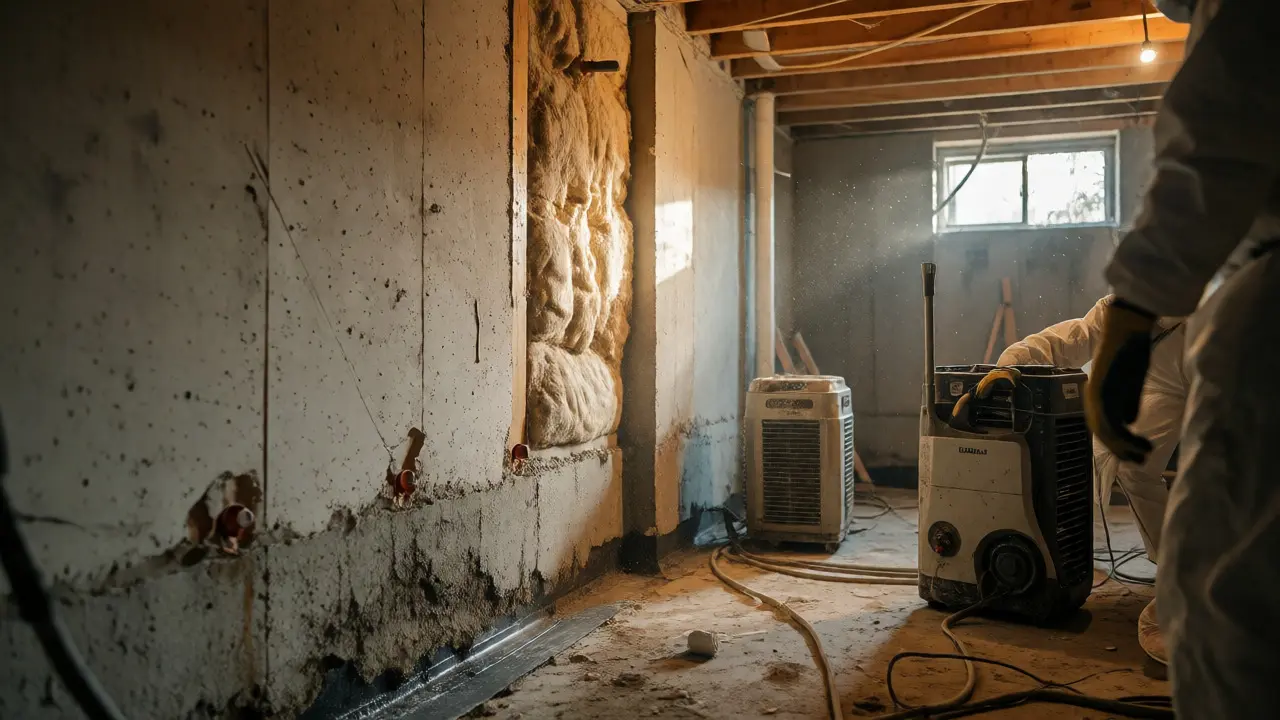
Když se voda stáhne, začne boj o čas. Plíseň se objevuje během 48 hodin, korozivní procesy v kovových částech startují okamžitě. Kompletní sanace zatopené nemovitosti trvá u rodinného domu průměrně 8 až 12 měsíců. Nejde jen o vysušení. Musíte vyměniteverything, co absorbovalo vodu - sádrokartony, minerální vatou, parkety, někdy i nosné trámy.
Budgetujte podle této orientace (ceny platné pro rok 2026):
- Likvidace vody a sušení: 15 000 - 50 000 Kč. Profesionální odsávače vlhkosti jsou nezbytné.
- Diagnostika a posudek: 30 000 - 70 000 Kč. Statický posudek a kontrola instalací.
- Sanace konstrukcí: 250 000 - 600 000 Kč. Odstranění vlhké omítky, injektáž, nová izolace.
- Technické zařízení: 120 000 - 300 000 Kč. Výměna kotle, elektrokotlů, rozvaděčů.
- Interiér: 200 000 - 400 000 Kč. Nové podlahy, dveře, nábytek.
Celkové náklady se snadno vyšplhají na 850 000 až 1 200 000 Kč. A teď ta hořká pilulka: Pojišťovny často krájí plnění. Pokud máte sjednané pojištění pouze proti "povodni", ale škodu způsobil přívalový déšť (záplava), můžete dostat zaplaceno jen část, nebo nic. Uživatelé fóra PrahaPovodni popisují případ, kdy utratili za sanaci téměř milion korun, ale pojišťovna proplatila jen polovinu kvůli chybně nastavenému typu rizika.
Prodej zatopené nemovitosti: Transparentnost je klíč
Chcete-li prodat dům, který má historii záplav, nebo leží v rizikové zóně, musíte hrát otevřené karty. Skryté vady jsou dnes díky internetu a právní precedencii velmi riskantní. Kupující si mohou sami stáhnout povodňovou mapu a zjistit, že jste jim lhal.
Co musí obsahovat dokumentace pro prodej?
- Znalecký posudek: Který explicitně uvádí, zda je nemovitost v záplavovém území a jaké je historické riziko.
- Fotodokumentace ze sanace: Doklad, že opravy byly provedeny odborně a důkladně. Fotky "před a po" fungují lépe než tisíc slov.
- Protokol o vysušení: Měření vlhkosti staveb po skončení prací.
- Pojištěný list: Potvrzení, že objekt je pojistitelný. Pokud není, musí být cena odpovídajícím způsobem upravena.
Podle průzkumu České komory realit 92 % kupujících požaduje tuto dokumentaci. Bez ní působíte nedůvěryhodně. Naopak, pokud máte kvalitní protipovodňová opatření (mobilní bariéry, hydrofobní nátěry, zdvižený terén), zdůrazněte je. Moderní technologie dokážou snížit riziko škod o 60-75 %, což je silný prodejní argument.
Budoucnost trhu s vodou
Klimatická změna není strašák, ale ekonomická realita. Ministerstvo životního prostředí prognózuje, že do roku 2030 se počet oblastí v nejrizikovější zóně 4 zvýší o 15 %. To znamená, že dnes "bezpečná" čtvrť může být za deset let problémová. Investoři to vidí. Poptávka po nemovitostech v zónách 1 a 2 roste, protože lidé chtějí klid. Naopak, ceny v zónách 3 a 4 stagnují nebo klesají, protože banky zpřísňují podmínky pro financování.
Od roku 2023 je pro nové projekty v rizikových zónách povinná povodňová studie. Do budoucna se chystá zavedení "povodňového štítku", podobného tomu energetickému. To ještě více zprůhlední trh. Pokud tedy prodáváte, investice do prevence (např. mobilní zábrany za 15 000-40 000 Kč za metr) se vám vrátí nejen na klidu mysli, ale i na konečné ceně, kterou kupující akceptují snáze, když vidí konkrétní řešení.
Mohu získat hypotéku na nemovitost v zóně 4?
Je to velmi obtížné, často nemožné. Banky vyžadují, aby byla nemovitost pojistitelná proti živlům. V zóně 4 jsou objekty často nepojistitelné, nebo je pojistné tak vysoké, že se to ekonomicky nevyplatí. Některé banky mohou požadovat vyšší akontaci (např. 40-50 %) nebo specifické protipovodňové opatření jako podmínku úvěru.
Kde najdu aktuální povodňovou mapu pro mou obec?
Oficiální a nejaktuálnější data poskytuje portál Povodňová mapa 2.0 provozovaný Českým hydrometeorologickým ústavem (ČHMÚ). Data jsou aktualizována každých 15 minut během povodňového období. Dále lze využít mapové služby České asociace pojišťoven, které jsou uzpůsobeny přímo pro laickou veřejnost.
Platí mi pojištění, když mě zatopí sousední rybník?
To závisí na definici ve vaší pojistné smlouvě. Obecně platí, že přelití rybníka je považováno za povodeň. Pokud je však rybník součástí umělého systému a selhala technická závada, může to být řešeno jinak. Klíčové je mít sjednané pojištění proti "povodni a záplavě" komplexně. Samostatné pojištění proti záplavě (srážková voda) nemusí pokrýt přelití vodního díla.
Jak dlouho trvá, než zmizí zápach a plíseň po zatopení?
Pokud není provedena profesionální sanace, plíseň může přežívat roky. Správně provedená sanace včetně výměny kontaminovaných materiálů a chemického ošetření eliminuje zápach během několika týdnů. Pouhé větrání nestačí, protože spory plísní pronikají hluboko do porézních materiálů, jako je beton nebo cihly.
Musím kupujícího informovat o minulé povodni?
Ano. Podle občanského zákoníku odpovídáte za vady věci. Pokud byla nemovitost v minulosti vážně zatopena a vy to zamlčíte, kupující může po převodu vlastnictví žádat slevu z ceny, nebo dokonce odstoupit od smlouvy. Nejlepší je toto tvrzení uvést do rezervační smlouvy a následně do kupní smlouvy.