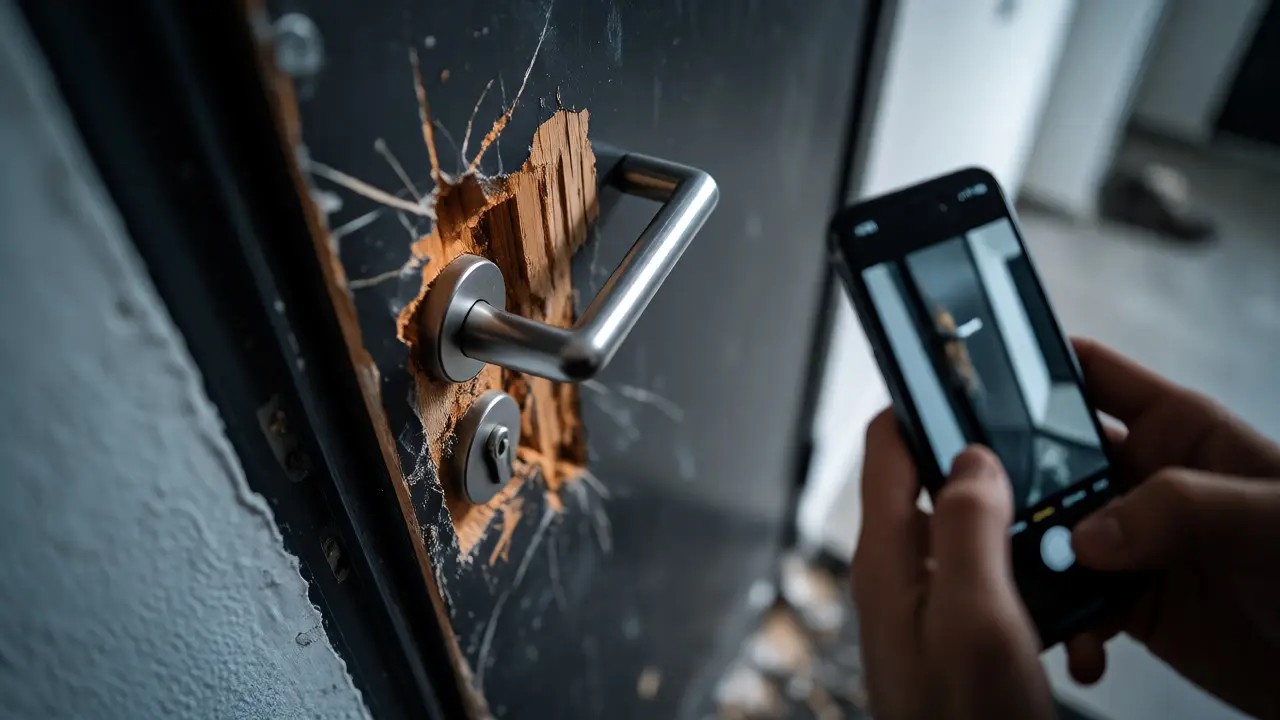
Stalo se vám někdy, že jste přišli domů a našli dveře poznamenané sprejem nebo chybějící elektroniku? Většina lidí si myslí, že "pojištění bytu" automaticky řeší všechny problémy. Opak je pravdou. Pokud nemáte specificky sjednané krytí proti vandalismu a krádeži vloupáním, můžete zůstat na škodě sedět sami. Statistiky jsou brutální: česká policie vyřeší pouze 18 % krádeží vloupáním a u vandalismu je úspěšnost ještě nižší - pouhých 12 %. To znamená, že ve většině případů se pachatel nenajde a vy nemáte od koho vymáhat náhradu. Pojišťovna je pak vaše jediná záchrana, ale jen pokud máte správný balíček.
Co přesně kryje pojištění proti vandalismu a krádeži?
Není to tak jednoduché, jak zní. Pojišťovny rozlišují mezi několika typy škod a každá má svá pravidla. Základní pojištění domácnosti obvykle pokrývá živelní pohromy (požár, voda), ale odcizení majetku musí být často připojištěno. Dle analýzy Generali Česká pojišťovna z ledna 2026 využívá tuto formu ochrany 78 % českých domácností, přičemž 92 % preferuje komplexní balíčky. Ale pozor na detaily.
Krádež vloupáním: Aby vám pojišťovna proplatila ukradený laptop nebo šperky, musí být splněny dvě podmínky. Zaprvé, muselo dojít k násilnému překonání překážky (rozbité okno, vypáčené dveře). Zadruhé, majetek musel být uschován v uzamčeném místě. Pokud vám někdo vytáhne telefon z tašky v nezamčeném bytě, často to není pokryto. KB Pojišťovna explicitně uvádí, že 78 % klientů tento fakt netuší, což vede ke sporům při likvidaci škod.
Vandalismus: Zde jde o úmyslné poškození cizí věci bez cíle obohatit se. Typickým příkladem je sprejerství na fasádě, rozbité okno kamenem nebo poničené interiérové dveře. Některé pojišťovny mají pro tyto škody samostatné limity. Například Maxima pojišťovna nabízí v základním balíčku IDEAL limit pro vandalismus včetně sprejerství pouze 30 000 Kč. Pro dražší vybavení nebo rozsáhlejší škody potřebujete vyšší tarify (EXCELENT s limitem 50 000 Kč nebo VIP se 100 000 Kč).
| Pojišťovna / Produkt | Limit pro vandalismus (Kč) | Krytí krádeže z uzamčeného místa | Poznámka |
|---|---|---|---|
| Generali (All-risk) | Až 500 000 Kč | Ano, globální platnost | Rychlá likvidace, asistence do 2 hodin |
| Maxima (VIP) | 100 000 Kč | Ano | Vyšší limity pro technické poruchy |
| KB Pojišťovna | Není explicitně uvedeno* | Ano, nutná dokumentace | Častější spory ohledně definice "uzamčeného místa" |
| ČSOB (Standard) | Dle sjednané hodnoty | Ano, s asistenčními službami | Sleva až 18 % za bezeškodní průběh |
Kolik vás to reálně stojí?
Ceny nejsou jednotné a závisí na třech hlavních faktorech: hodnotě majetku, lokalitě a typu objektu. Podle dat portálu Top-pojisteni.cz pro rok 2026 se roční pojistné pro byt s krytím 200 000 Kč pohybuje kolem 208 Kč v Praze a 193 Kč v menších městech jako Hostinné. Pokud máte vybavení za 700 000 Kč, počítejte s částkou přes 700 Kč ročně. Průměrné náklady na střední krytí činí dle Ušetřeno.cz přibližně 1 452 Kč ročně.
Je to málo? Porovnejte to s cenou nových interiérových dveří (cca 8 000-15 000 Kč) nebo nového notebooku (20 000+ Kč). Jednorázová škoda způsobená vandalstvím může snadno převýšit pojistné za deset let. Navíc mnoho pojišťoven nabízí slevy. ČSOB Pojišťovna umožňuje slevu až 18 % za bezeškodní průběh (3 % ročně). To je efektivní nástroj, jak snížit náklady, pokud s pojištěním aktivně nepracujete každý rok.
Kde se dějí chyby: Nejčastější pasti při likvidaci škod
Největší problém není cena pojištění, ale jeho výplata. Analytické studie ukazují, že 63 % uživatelů má potíže s dokumentací škod. Proces se průměrně prodlužuje o 7 pracovních dnů právě kvůli nedostatku důkazních materiálů.
- Chybějící faktury: Pokud vám ukradnou televizor, který jste koupili před pěti lety a vyhodili účtenku, pojišťovna bude tvrdit, že nemůže určit původní hodnotu. Řešení? Digitalizujte si doklady o koupi do cloudu hned po nákupu. Nebo si focení inventáře jednou ročně udělejte zvykem.
- Definice "uzamčeného místa": Případ uživatele "Maminka2025" na Facebookové skupině ilustruje realitu. Její mobil byl ukraden z kabelky, která ležela na podlaze při vstupu do bytu. Maxima pojišťovna odmítla plnit v plné výši, protože nešlo o "bezpečné uložení". Nakonec dostala jen 60 % hodnoty. Pamatujte: pojišťovny jsou konzervativní. Všechno cenné patří do trezoru nebo skříně s klíčem.
- Vandalismus mimo byt: Pozor na to, co je součástí domu a co ne. Sprej na vchodových dveřích panelového domu často řeší SVJ (společenství vlastníků), ne váš individuální pojistník. Naopak sprej na vašich osobních dveřích do bytu už může být vaší věcí, pokud to máte v podmínkách.
Jak vybrat toho nejlepšího partnera?
Trh s pojištěním domácností v ČR dosáhl v roce 2025 objemu 4,8 miliardy Kč. Lídry jsou Generali (28 % trhu), ČSOB (21 %) a Kooperativa (17 %). Jak se v nich orientovat?
Generali Česká pojišťovna sází na rychlost a technologii. Jejich nová funkce "Okamžitá asistence při vandalismu" zajistí do 2 hodin odbornou firmu na odstranění sprejerstva v limitu 15 000 Kč. Uživatel "PetrCZ" na fóru WebBazar.cz popisuje, jak mu Generali proplatila 11 700 Kč za nové dveře a čištění během 14 dnů. To je solidní standard.
ČSOB Pojišťovna má na Heurece nejlepší hodnocení (4,7/5 z více než 1 200 recenzí). Lidé oceňují jejich asistenční linku 24/7, která pomůže i když zapomenu zamknout nebo potřebujete radu. Jejich model je flexibilní a nabízí kombinaci s odpovědností občana, což podle Prof. Jany Malíkové z VŠE doporučuje 95 % expertů.
Maxima pojišťovna má horší pověst (hodnocení 3,2/5) kvůli pomalé likvidaci škod způsobených vandalismem. Výhodou jsou ale vyšší limity pro VIP balíčky (až 1 milion Kč pro vandalismus), což ocení majitelé luxusního vybavení.
Praktický návod: Co dělat, když nastane škoda?
Postupujte systematicky, abyste maximalizovali šanci na výplatu:
- Zajistěte místo činu a volejte policii. Bez policejního záznamu o trestném činu (krádež/vandalismus) vám pojišťovna většinou nic neproplatí. Policie musí přijet a sepsat protokol.
- Foťte všechno. Rozbité zámky, stopy po vloupání, poškozený nábytek, sprej na stěnách. Fotky posílejte do cloudu okamžitě, aby se neztratily.
- Neprovádějte opravy před prohlídkou. Pokud pojišťovna vyžaduje prohlídku škody, nedovolte řemeslníkovi, aby vše hned opravil. Můžete přijít o důkazní materiál.
- Sestavte seznam ztrát. Kupte si inventářní list nebo použijte online nástroj pojišťovny. Ke každé položce přiložte kopii faktury, garance nebo alespoň starou fotku s popiskem ceny.
- Podajte žádost online. Dnes trvá sjednání i hlášení škody online jen pár minut. ČSOB připravuje aplikaci s geolokací, která proces ještě zjednoduší.
Budoucnost pojištění: Roste riziko podvodů
Trh se mění. Podle Asociace českých pojišťoven vzrostl počet podvodných žádostí v roce 2025 o 17 %. Pojišťovny proto zpřísňují podmínky a zvyšují požadavky na dokumentaci. Zároveň roste poptávka po krytí sdílených prostor (co-workingy, společné kuchyně), kde je riziko vandalismu vyšší. Očekává se, že trh s tímto typem pojištění poroste o 4,1 % ročně až do roku 2028. Buďte připraveni na to, že "standardní" balíčky mohou v budoucnu zdražit, pokud začnete častěji hlásit malé škody.
Kryje pojištění domácnosti i krádež z auta zaparkovaného před domem?
Obvykle ne. Ekonomický analytik Martin Černý upozorňuje, že standardní pojištění bytu nekryje krádež z vozidla parkovaného venku. Mobilní zařízení nebo tašky ukradené z auta musíte mít pojištěné samostatně (např. cestovním pojištěním nebo specifickým připojištěním movitých věcí). Je to nejčastější omyl among klientů.
Musím mít doma trezor, aby mi proplatili krádež?
Nemusíte mít certifikovaný trezor, ale majetek musí být v "uzamčeném prostoru". To znamená zavřená skříň, komoda nebo dveře bytu. Pokud necháte šperky volně na stole, pojišťovna plnění často krátí nebo odmítne. Podmínka "uzamčeného místa" je striktně dodržována u všech velkých hráčů na trhu.
Jak rychle mi pojišťovna vyplatí peníze za vandalismus?
Záleží na pojišťovně a složitosti škody. U rychlých poskytovatelů jako Generali se průměr pohybuje kolem 14 dnů od podání kompletní žádosti. U pomalejších institucí to může trvat měsíc i déle, zejména pokud je nutný znalecký posudek nebo doplnění dokumentace. Asistenční služby (čištění spreje) mohou proběhnout do 24-48 hodin.
Platí pojištění, když jsem bydlící a ne vlastník?
Ano, pojištění domácnosti si sjednává ten, kdo vybavení vlastní. Nájemník si pojistí svůj nábytek, elektroniku a oblečení. Vlastník bytu si pojistí konstrukci (stěny, okna, dveře). Doporučuje se, aby nájemník měl své pojištění, protože majitel bytu obvykle nekryje vybavení nájemníka.
Co když mi nikdo neukradl nic, ale poničili dveře?
To je klasický vandalismus. Musíte mít sjednané připojištění vandalismu (v některých nabídkách součást all-risk). Škodu nahlásíte stejně jako krádež - policejním protokolem. Pojišťovna uhradí náklady na opravu nebo výměnu poškozené části (dveře, zvon, kliku). Limit pro tuto položku bývá často nižší než celková pojistná částka, proto si ho ověřte.