
Vlastníte dům nebo byt v místě, kde se voda občas nebezpečně blíží k základům? Pokud ano, víte, že sjednání pojištění nemovitosti je tam mnohem složitější než jinde. Pojišťovny nejsou charity - když vidí vysoké riziko škody, buď odmítnou uzavřít smlouvu, nebo si za ochranu účtují částku, která vás může překvapit. Ale není to tak černobílé. V roce 2026 existuje několik cest, jak získat rozumnou ochranu i ve "zóně nebezpečí", pokud znáte pravidla hry.
Jak pojišťovny dělí Českou republiku na rizikové zóny
Základem všeho je systém povodňových zón, který definovala Česká asociace pojišťoven (ČAP). Tento systém není libovolný; vychází z hydrologických dat a historických událostí. Území Česka je rozděleno do čtyř kategorií, které přímo dikují, zda vás pojišťovna vůbec chce jako klienta.
- Zóna 1: Zanedbatelné až velmi nízké riziko. Tady je pojištění standardní a levné.
- Zóna 2: Nízké riziko (tzv. staletá voda). Pojištění je běžně dostupné, ale může vyžadovat drobná preventivní opatření.
- Zóna 3: Střední až vysoké riziko (padesátiletá voda). Zde začínají problémy. Pojistné roste, často o 20-50 % oproti průměru, a pojišťovny zkoumají historii lokality detailněji.
- Zóna 4: Velmi vysoké riziko. Uzavření smlouvy je obtížné, někdy nemožné. Pokud uspějete, připravte se na prémiové ceny.
Důležité je vědět, že tyto mapy nejsou statické. Kvůli klimatickým změnám se hranice posouvají. Odhaduje se, že do roku 2030 přesune 15-20 % nemovitostí ze zón 1 a 2 do vyšších rizikových kategorií. To znamená, že to, co bylo dnes "bezpečné", může být za pět let "rizikové". Proto je klíčové ověřit si aktuální zařazení své nemovitosti před každým obnovením smlouvy.
Kolik zaplatíte za pojištění v různých zónách?
Cena pojištění není jen o metrech čtverečních. Ve zóně 3 a 4 platíte za riziko. Podle analýz trhu z posledních let se pohybuje cenový rozdíl mezi nízkorizikovou a vysoce rizikovou oblastí výrazně. Pro představu: u rodinného domu o velikosti 150 m² se standardní pojistné ve zóně 3 pohybuje kolem 1 200-2 500 Kč ročně u velkých hráčů typu Generali Česká pojišťovna nebo Kooperativa. Specializované produkty mohou jít až ke 4 000 Kč, ale nabízejí vyšší limity plnění.
Ve zóně 4 situace eskaluje. Příklady z praxe ukazují, že někteří klienti dostávají nabídky kolem 8 500 Kč ročně za podobnou nemovitost. To je více než trojnásobek průměrné ceny. A tady je háček: často vám nabídne smlouvu pouze jedna nebo dvě pojišťovny z osmi oslovených. Ostatní prostě řeknou "ne".
| Povodňová zóna | Dostupnost pojištění | Orientační zvýšení pojistného | Požadovaná dokumentace |
|---|---|---|---|
| Zóna 1 & 2 | Vysoká | Standardní sazba | Minimální |
| Zóna 3 | Střední (nutná individuální kalkulace) | +20 % až +50 % | Fotodokumentace opatření, historie škod |
| Zóna 4 | Nízká až žádná | +100 % až +200 % | Projekt protipovodňové ochrany, inspekce |
Co musí mít váš dům, aby vás pojišťovna přijala
Pojišťovny neradi hrají ruletu. Chtějí vidět, že děláte maximum pro snížení rizika. Pokud žijete ve zóně 3 nebo 4, samotné zaplacení pojistného nestačí. Musíte prokázat, že jste připraveni. Co konkrétně chtějí vidět?
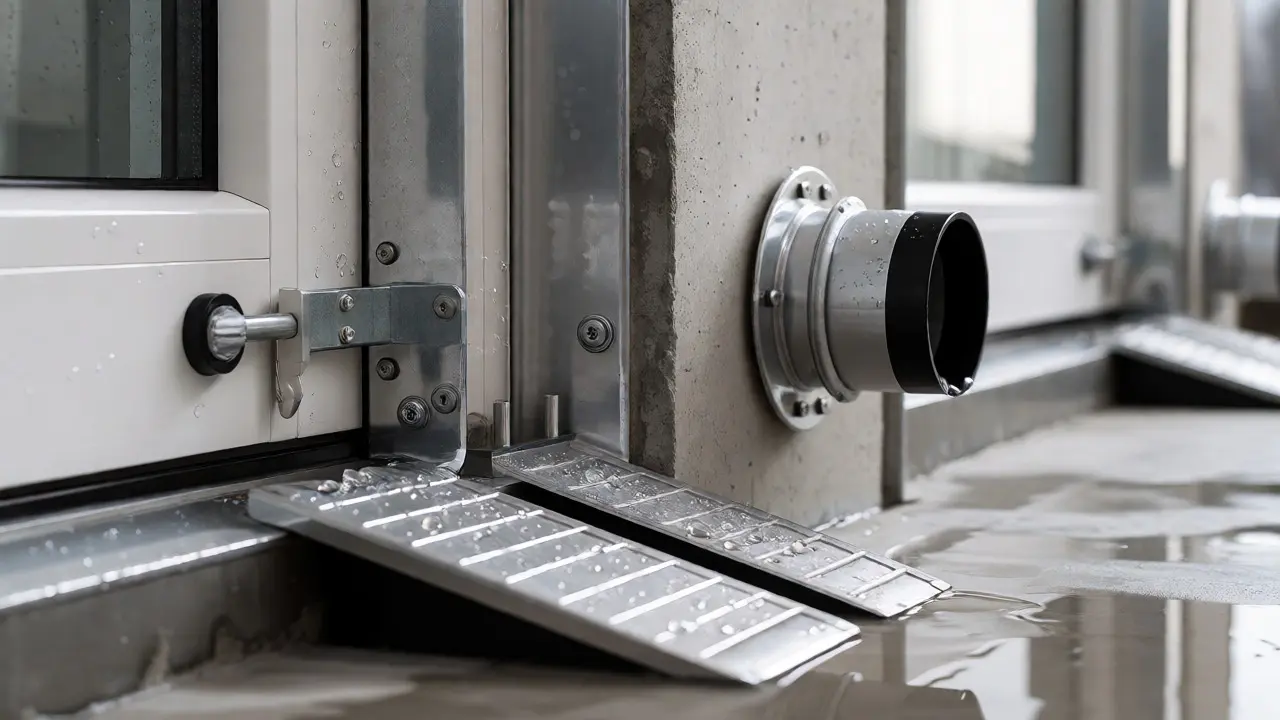
- Zvedené vstupy: Dveře a okna v přízemí by měly být chráněné proti vniknutí vody (např. vodotěsné zárubně, rampy).
- Elektrika nad hladinou: Rozvaděč a zásuvky by ideálně měly být umístěny výše, mimo dosah potenciální povodňové hladiny.
- Těsnění průchodek: Trubky a kabely vstupující do domu musí mít těsnící prvky proti zpětnému toku vody.
- Ochranné hrázky: Pokud máte vlastní malou hráz nebo mobilní bariéry, fotodokumentace pomůže při vyjednávání o slevě.
Praxe ukazuje, že instalace vodotěsných vrat nebo úprava elektrického rozvaděče může snížit pojistné až o 22 %. Je to investice, která se vrátí nejen na nižším pojistném, ale hlavně při reálné povodni, kdy ušetříte statisíce za škody.
Karenční doba a podpojištění: Skryté pasti
I když smlouvu podepíšete, neznamená to, že jste okamžitě chráněni. U povodňového pojištění ve vyšších zónách často platí karenční doba. Ta může trvat až 12 měsíců od podpisu smlouvy. Pokud přijdou velké vody hned druhý měsíc po sjednání, pojišťovna vám nemusí nic vyplatit. Toto je kritický bod, který si lidé často přečtou až příliš pozdě.
Druhým velkým problémem je podpojištění. Statistiky jsou alarmující: až 65 % klientů nemá nastavenou správnou pojistnou částku. Co to znamená pro vaši kapsu? Funguje zde princip proporcionality. Pokud je hodnota vašeho domu 5 milionů korun, ale pojistíte ho jen na 3 miliony, pojišťovna vám v případě totální škody vyplatí jen 60 % skutečné škody. Ne proto, že by byla zlomyslná, ale protože jste jí platili pojistné jen za 60 % hodnoty. Řešením je aktualizovat pojistnou částku každé 2-3 roky nebo vždy po větší rekonstrukci.
Jak postupovat při sjednávání: Krok za krokem
Nezačínejte telefonátem do první pojišťovny, kterou najdete v reklamě. Postupujte systematicky, abyste nepromarnili čas a peníze.
- Zjistěte svou zónu: Navštivte portál VODA nebo POVIS a zadejte přesné souřadnice nebo adresu nemovitosti. Získejte oficiální potvrzení zóny. Tento krok zabere pár dní, ale ušetří vám desítky nepříjemných telefonátů.
- Sestavte si "profil rizika": Připravte si fotky stávajících protipovodňových opatření, plánky domu a informaci o tom, zda jste již v minulosti řešili povodňovou škodu.
- Poptejte více zdrojů: Neomezuje se na jednu pojišťovnu. Oslovte alespoň tři různé subjekty. Využijte služby finančního poradce, který má přístup k více nabídkám najednou. Podle průzkumů 73 % klientů v rizikových oblastech potřebuje profesionální pomoc.
- Trvejte na transparentnosti: Od ledna 2023 musí pojišťovny uvádět povodňovou zónu přímo v pojistné smlouvě. Ověřte si, že tento údaj tam je. Pokud chybí, smlouva může být neplatná nebo sporná.
- Kontrolujte výluky: Přečtěte si, co přesně není kryto. Často jsou vyloučeny škody způsobené spodní vodou, pokud nemáte speciální připojištění, nebo škody na zahradě a bazénu.
Alternativy a budoucnost trhu
Co dělat, když vám všechny komerční pojišťovny řeknou "ne"? Možností je méně, ale existují. Některé regiony nabízí státní podporované programy, byť jsou specifické a často vázané na konkrétní projekty revitalizace. Další možností je sdružování sousedů nebo obcí do společných pojištění, což snižuje administrativní náklady pro pojišťovny a tím i cenu pro jednotlivce.
Budoucnost trhu směřuje k dynamickým mapám. ČAP plánuje přejít z ročních aktualizací na čtvrtletní. To znamená, že vaše pojistné se může měnit častěji, reagujíc na aktuální počasí a hydrologická data. Také se očekává zavedení bonusů za aktivní systémy. Pokud budete mít chytré senzory hlídající hladinu vody nebo automatické uzávěry, můžete v budoucnu počítat s dalšími slevami, které slibují snížit pojistné ve zóně 3 o dalších 10-15 %.
Jak zjistím, ve které povodňové zóně se nachází moje nemovitost?
Nejpřesnější informace najdete na oficiálních portálech Ministerstva životního prostředí, konkrétně na systému POVIS nebo VODA. Tyto databáze obsahují mapy zpracované na základě dat Českého hydrometeorologického ústavu (CHMI). Můžete také požádat místní stavební úřad nebo hygienickou stanici o potvrzení zařazení lokality.
Musím si kupovat pojištění proti povodni zvlášť, nebo je součástí havarijního pojištění?
Většina standardních balíčků pojištění domácnosti a nemovitosti zahrnuje povodňové riziko pouze volitelně. V rizikových zónách je často nutné sjednat toto krytí jako samostatnou položku nebo jako příplatek k havarijnímu pojištění. Standardní "all-risk" pojištění může povodně vylučovat, pokud nejsou explicitně uvedeny ve smlouvě. Vždy si tuto podmínku ověřte.
Co když mi pojišťovna odmítne uzavřít smlouvu kvůli zóně 4?
Pokud vám komerční pojišťovny odmítnou službu, zbývá několik cest. Zaprvé, zkuste specializované makléře, kteří mají kontakty na menší pojišťovny nebo zajistitele v zahraničí. Zadruhé, zvažte realizaci nákladných protipovodňových opatření, která mohou teoreticky posunout vnímání rizika. Zatřetí, sledujte nabídky státních dotací na revitalizaci, které někdy zahrnují i aspekty pojištění nebo prevence.
Jak dlouho trvá karenční doba u povodňového pojištění?
Karenční doba se liší pojišťovnu od pojišťovny a závisí na rizikovosti zóny. Nejčastěji se pohybuje mezi 3 a 12 měsíci. Během této doby pojištění ještě neplatí pro povodňové události. Je proto strategické sjednávat nové pojištění s dostatečným předstihem, ideálně mimo období dešťů a tání sněhu.
Ovlivňuje historie povodní v mém okolí cenu pojištění?
Ano, a to významně. Pojišťovny analyzují nejen obecnou zónu, ale i konkrétní mikrolokalitu. Pokud vaše ulice nebo obec utrpěla vážné škody v posledních 5-10 letech, bude cena vyšší. Naopak, pokud jste sami nikdy neměli škodu a dům je technicky zabezpečený, můžete získat lepší podmínky než soused, který měl opakované problémy.